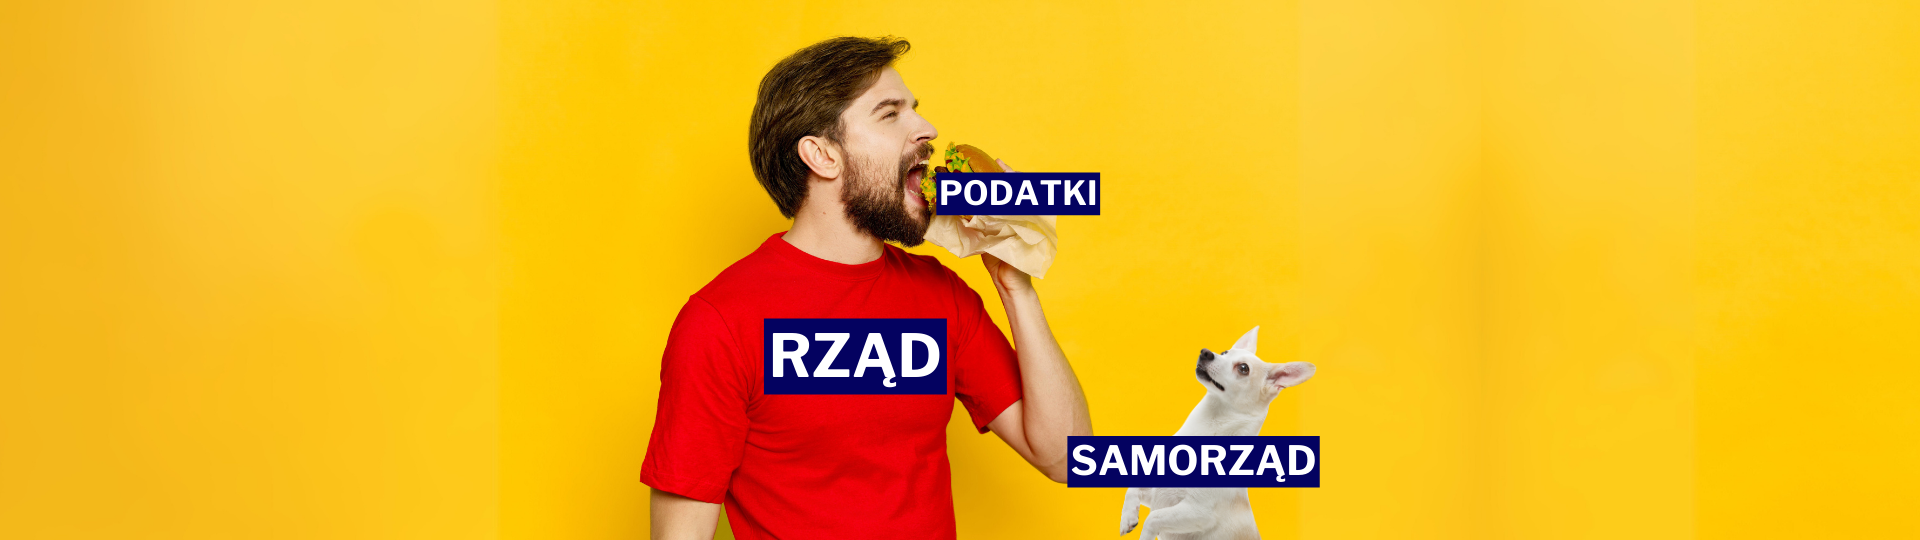
Jak już starałem się wyjaśnić w jednym z wcześniejszych wpisów samorządy określają stawki podatków lokalnych (najważniejszy to podatek od nieruchomości) nie mają jednak wpływu na stawki podatków tych najważniejszych, to jest podatku dochodowego i podatku VAT. Samorządy partycypują jedynie we wpływach z tych podatków.
Konkretnie:
- samorządy otrzymują około 40% z podatku dochodowego od osób fizycznych, zapłaconych przez mieszkańców danego samorządu (PIT)
- oraz około 6 % z CIT i jest to kwota niebagatelna.
W przypadku Zielonej Góry dochody z tego tytułu na 2024 r. planowane są w wysokości prawie 420 mln zł (370 mln zł udział w PIT, 46 mln udział w CIT). Podkreślmy – dochody z udziału w podatku dochodowym (PIT) oraz w podatku od osób prawnych (CIT) dają Zielonej Górze prawie 10 razy więcej niż z podatku od nieruchomości.
I co bardzo ważne i kluczowe w kontekście niezależności samorządu terytorialnego: te środki mają status tzw. środków własnych – gmina wyda je na to, na co zdecyduje sama. Inaczej niż w przypadku dotacji przekazywanych przez rząd, które mogą być wydane tylko na to, na co dobry wujek z Warszawy powie, przy okazji przekazywania w blasku fleszy wydrukowanego na styropianie czeku.
I tu dochodzimy do jednego z największych problemów samorządu w kontekście polityki fiskalnej i jej znaczenia dla samorządu, a konkretnie do jednego z największych w ostatnich latach skoków na kasę (i przy okazji zamachów na niezależność samorządu), jakim było… obniżenie podatku dochodowego.
Tak, wiem, że ta konstatacja może wydać się najzwyczajniej idiotyczna – jak można mieć pretensje o obniżenie podatków? Ale spieszę wyjaśnić, że mnie również cieszy obniżanie obciążeń fiskalnych. Nie mam pretensji o zwiększenie kwoty wolnej od podatku, czy wysokości progów dla poszczególnych stawek. Wprost przeciwnie, zmiany te przyjmuję z oczywistym entuzjazmem. Mam jednak żal, że wiedząc, że skoro podatki się zmniejszą, zmniejszą się też wpływy z tego tytułu, a w konsekwencji dochody jednostek samorządu terytorialnego, skoro dochód ten to procent we wpływach z tego tytułu.
Rząd oczywiście o siebie zadbał: pozornie niezwiązana z obniżaniem podatków reforma w opłacaniu przez przedsiębiorców składek na ubezpieczenia społeczne i zdrowotne była w istocie skokowym obciążeniem dla nich, w wielu wypadkach zwiększających te opłaty kilkukrotnie, która z nawiązką wyrównała straty Skarbu Państwa kosztem przedsiębiorców. Ale samorządy zostały z problemem pozostawione sobie samym, gdyż nikt nie pomyślał, aby zrekompensować samorządom lokalnym i regionalnym straty z obniżenia wpływów z udziału w podatkach dochodowych. W przeciwieństwie bowiem do podatków samorządy nie partycypują we wpływach państwa z tytułu składek na ubezpieczenie.
Owszem, czasami jeden z drugim przedstawiciel rządu przebąkiwał o wyrównaniu samorządom strat poprzez przyznawanie dotacji na określone zadania. Takie jednak rozwiązanie absolutnie nie rozwiązuje problemu. Przynajmniej w przypadku Zielonej Góry straty nie zostały wyrównane przyznanymi dotacjami (pomijam, że dotacje celowe na zadania dla samorządów nie mogą zastępować dochodów własnych, na przestrzeni wielu ostatnich lat one dochody te jedynie uzupełniały). Poza tym, dotacje, jak już wspomniałem, to smycz na szyi samorządu, gdyż nie są dochodami własnymi, o których przeznaczeniu decyduje samodzielnie samorząd. W obecnym rozwiązaniu środki trafią do tego, którego się lubi i zostaną wydane na to co się karze. Nie bez znaczenia jest też możliwość sfotografowania się z wydrukowanym „czekiem” na tle np. wozu strażackiego.
dotacje to smycz na szyi samorządu
Przedstawiony problem, który był podnoszony również przez inne samorządy i stowarzyszenia samorządów (m.in. Związek Miast Polskich) był również przedmiotem jednej z sesji Rady Miasta Zielona Góra. Trzy lata temu problem ten jako Klub Radnych Platformy Obywatelskiej zgłosiliśmy, składając przygotowany przeze mnie projekt petycji do Rady Ministrów o rekompensatę jednostkom samorządu terytorialnego strat związanych z wprowadzeniem zmian w podatku dochodowym od osób fizycznych. Rozwiązanie problemu jest proste. Wystarczy zwiększyć określone w ustawie o dochodach jednostek samorządu terytorialnego udziały samorządów w podatku dochodowym od osób fizycznych dla gmin o około 14%, dla powiatów o około 4 %, a dla samorządów województwa jedynie o około 0,6%. Opisany mechanizm rekompensaty jednostkom samorządu terytorialnego utraty dochodów własnych w wyniku zmian ustawowych w regulacjach podatku dochodowego od osób fizycznych gwarantowałby utrzymanie środków na finansowanie zadań własnych na odpowiednim poziomie z wykorzystaniem mechanizmu o charakterze powszechnym, równym i sprawiedliwym, zapewniającym samorządom lokalnym i regionalnym potwierdzoną w Konstytucji Rzeczypospolitej Polskiej samodzielność i niezależność w realizowaniu zadań samorządu z zagwarantowaniem udziału w dochodach publicznych, odpowiednio do przypadających im zadań (art. 167 Konstytucji).
Niestety, projekt petycji do Rady Ministrów został przez większość w Radzie Miasta (czyli głosujące razem kluby Zielona Razem i PiS) odrzucony. Przebieg dyskusji nad tym projektem dostępny jest w linku do protokołu z sesji z 26 października 2021 r. str. 62 i następne.
Mam nadzieję, że zmiany jakie zachodzą w naszym kraju zwolnią nas z wstydliwego obowiązku „łaszenia się” o dofinansowanie u rządowych decydentów.
Do dziś nie mogę zrozumieć, dlaczego radny – przedstawiciel mieszkańców, nie chce zwiększenia dochodów własnych Miasta Zielona Góra, a tym samym niezależności i autonomii miasta, uznając za korzystniejsze czapkowanie do kolejnych rządów o dotacje lub subwencje rozwojowe z obowiązkową fotografią z „darczyńcą” do umieszczenia na swoim profilu. Dylemat ten wpisuje się w dyskusję o decentralizacji państwa, a o której wspomniałem we wstępie do wpisu o roli wojewody w nadzorze nad samorządem. Mam nadzieję, że zmiany jakie zachodzą w naszym kraju doprowadzą również do zwiększenia partycypacji samorządów w dochodach z podatków, które będą dochodami własnymi gmin i zwolnią nas z wstydliwego obowiązku „łaszenia się” o dofinansowanie u rządowych decydentów.